玉米与淀粉价差有望继续走扩 成本与需求的博弈
国内玉米与淀粉期货价差持续走扩,引发市场关注。截至当前,玉米主力合约与淀粉主力合约的价差已攀升至历史同期偏高水平。市场普遍分析,在成本支撑与需求疲弱的双重作用下,玉米与淀粉的价差有望进一步扩大。
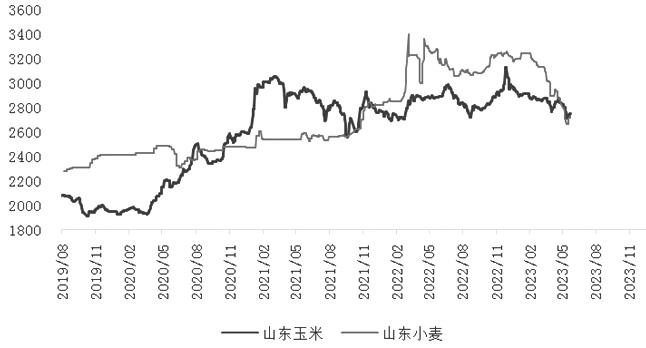
从成本端来看,玉米作为淀粉生产的主要原料,其价格走势直接决定了淀粉的成本中枢。近期玉米价格受新作上市压力、进口谷物到港量增加以及深加工企业库存偏高影响,呈现偏弱震荡格局。与此淀粉行业开机率维持高位,市场供应充裕,但下游需求表现平淡,造纸、食品等行业采购节奏放缓,导致淀粉价格上涨乏力。成本端玉米价格偏弱而淀粉价格更为疲软,两者价差因此被动拉大。
更深层次看,玉米与淀粉价差的走扩反映了产业链利润的重新分配。对于淀粉企业而言,加工利润被压缩,部分企业甚至面临亏损压力,但为维持市场份额和现金流,开机率难以大幅下调。这种“增产不增收”的局面使得淀粉价格难以跟随玉米成本同步波动,价差扩大成为市场化的结果。
展望后市,玉米与淀粉价差有望继续走扩。一方面,玉米新作集中上市期临近,供应压力仍待释放,价格缺乏大幅上涨动力;另一方面,淀粉需求难有明显起色,行业库存去化缓慢,价格上行空间受限。除非出现极端天气或政策端重大调整,否则价差走扩的趋势短期内难以逆转。
操作上,可关注玉米与淀粉价差的套利机会,但需注意市场情绪和资金波动带来的短期风险。产业客户可结合自身库存和订单情况,适度运用期货工具锁定加工利润。在成本与需求的博弈下,玉米与淀粉价差继续走扩仍是大概率事件。